Donnez à votre EIP la puissance des ETF
Pensé pour les dirigeants d’entreprise, l’EIP d’Easyvest combine une gestion indicielle en ETF, une transparence totale et des frais annuels réduits, de 0,9% à 1,5%. Une approche que nous appliquons à la gestion de l’EIP depuis 2017. Que vous souhaitiez ouvrir un nouvel EIP ou transférer vos réserves de pension existantes, investissez votre capital pension en ETF et suivez le marché plutôt que d’essayer de le battre.
Easyvest, élue trois fois « Meilleur du Test » par Test Achats dans la catégorie des robo-advisors (2021, 2023 et 2025).
Combien pourrait valoir votre EIP à la pension?
Votre salaire détermine le montant que vous pouvez investir chaque année dans votre EIP. Par exemple, avec un salaire annuel de 50.000€, vous pouvez cotiser jusqu’à 6.709€.
Calculez votre cotisation maximale en quelques secondes, découvrez le capital que vous pourriez constituer d’ici la pension avec un EIP Easyvest, et comparez-le au capital projeté d’un EIP en Branche 21 ou en Branche 23.
Capital net à 67 ans, mêmes cotisations brutes
| Produit | Frais d’entrée |
Rendement brut attendu |
Frais annuels |
Rendement net attendu |
Net à 67 ans |
|---|---|---|---|---|---|
| Branche 21 | 2,61% | 2,29% | 0,05% | 2,24% | – |
| Branche 23 | 2,07% | 5,25% | 2,36% | 2,89% | – |
| EIP Easyvest | – | – | 0,90% – 1,50% | – | – |
Projection indicative, sans garantie. Le montant, le rendement brut attendu et les frais annuels Easyvest sont ceux du calculateur ci-dessus, pour le profil de risque choisi ; rendement et frais y sont des moyennes sur la durée, la part en actions diminuant à l’approche de la pension. Les montants Branche 21 et Branche 23 sont calculés directement, avec les mêmes primes, versées au même rythme et sur la même durée que dans le calculateur, diminuées de la taxe de 4,4% sur les primes et des frais d’entrée, capitalisées au rendement net attendu (rendement brut diminué des frais annuels), puis diminuées de 15,85% d’impôt et de cotisations sur le capital à la pension, comme dans le calculateur. Les rendements passés ne garantissent pas les rendements futurs.
Sources : frais d’entrée et frais récurrents moyens pondérés des engagements de pension pour dirigeants d’entreprise (« LPCDE/WAPBL ») auprès des entreprises d’assurance, FSMA, Coûts au sein des deuxième et troisième piliers de pension : mise à jour 2024, septembre 2026, données 2024, p. 2 et 5. Les frais annuels de la Branche 23 incluent ceux des fonds sous-jacents. Rendements bruts attendus des branches : FSMA, Rendements attendus et paramètres pour le calcul de la prestation de pension complémentaire, relevé de pension 2027, scénario le plus réaliste ; pour la Branche 23, portefeuille comptant de 40% à 60% de revenu fixe.

Pourquoi choisir un EIP chez Easyvest?
Investissez en ETF pour votre pension
Oubliez les limites des rendements garantis. Faites croître votre capital grâce à des ETF mondiaux.
Protégez bien plus que votre pension
Choisissez des garanties en cas de décès ou d’incapacité de travail (revenu garanti et exonération de primes).
Donnez un nouvel élan à votre capital existant
Transférez chez Easyvest les réserves de votre EIP existant, constituées auprès d’un autre organisme.
Rassemblez toutes vos données de pension
Centralisez tous vos plans dans une seule app et comparez votre pension estimée au revenu que vous souhaitez à la retraite.
Déduisez 100% de vos cotisations
Réduisez le revenu imposable de votre société en déduisant 100% de vos cotisations, tout en constituant votre pension.
Bénéficiez d’une optimisation continue de la règle des 80%
Profitez chaque année d’un recalcul du montant maximal fiscalement déductible en fonction de votre situation.
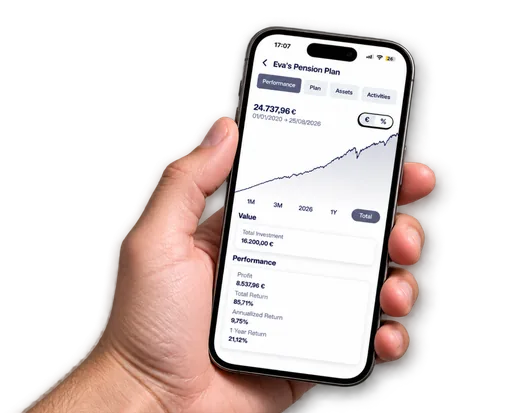
Des frais de gestion uniques, tout compris
Nos frais sont prélevés directement sur vos réserves de pension et diminuent à mesure que votre encours augmente.
| Actif sous gestion | Frais |
|---|---|
| Jusqu’à 24.999€ | 1,50% / an TVAC |
| 25.000€ – 49.999€ | 1,40% / an TVAC |
| 50.000€ – 99.999€ | 1,25% / an TVAC |
| 100.000€ – 249.999€ | 1,10% / an TVAC |
| 250.000€ – 999.999€ | 1,00% / an TVAC |
| 1.000.000€ – 2.499.999€ | 0,95% / an TVAC |
| Plus de 2.500.000€ | 0,90% / an TVAC |
Découvrez les rendements passés selon votre profil
Avec les ETF, nous répliquons la performance du marché mondial des actions et du marché européen des obligations pour maximiser votre rendement à long terme. En choisissant un plan de pension en ETF, vous profitez du rendement des marchés. Voici notre historique de performance nette, après frais.
Vos questions sur l’EIP
Rejoignez 6.424 clients satisfaits
Nous gérons déjà €470 millions pour eux.
J’ai un plan d’investissement dans lequel j’épargne régulièrement en vue d’acheter une maison dans 5 ans.
Alexia Z., 28 ans
Dirigeant d’entreprise, je prépare ma pension de façon fiscalement avantageuse avec un EIP et un compte-titres.
David M., 37 ans
Nous avons un compte joint dont le but est de générer une rente automatique tout en préservant notre capital.
Elisabeth & Pierre B., 66 ans
J’ai un compte en indivision familiale utilisé pour la transmission progressive de mon patrimoine à mes enfants.
Michel R., 68 ans
Articles & vidéos
Qu’est-ce qu’un ETF ou un "tracker" ?
Un tracker ou fonds indiciel est un fonds d’investissement dont la stratégie consiste à reproduire ou « traquer » la performance d’un indice boursier. Il se distingue des fonds d’investissement traditionnels par son approche passive qui permet de diminuer drastiquement les frais et d’éviter les erreurs de gestion. La plupart des trackers peuvent être achetés en bourse sans délais. On parle alors d'un « Exchange Traded Fund » ou ETF.
En 2023, les ETF ont permis aux investisseurs de profiter pleinement du rebond boursier
L’approche indicielle a permis aux investisseurs de profiter pleinement du rebond boursier. C’est ce qui se dégage de notre analyse de performance menée fin décembre 2023, qui place une nouvelle fois la stratégie indicielle préconisée par Easyvest au sommet des classements.
Les banques belges 5 fois plus chères qu'Easyvest
Obtenir une visibilité totale sur les frais liés à ses placements se révèle être extrêmement complexe et pénible. Les frais sont mal ou non communiqués par les conseillers, morcelés et disséminés au cœur nombreux rapports, voire tout simplement cachés lorsque la régulation le permet. Easyvest propose ici de faire la lumière sur la nébuleuse des frais des fonds des banques belges.