Geef uw IPT de kracht van ETF’s
De IPT van Easyvest is speciaal ontwikkeld voor bedrijfsleiders en combineert passief beleggen in ETF’s met volledige transparantie en lage jaarlijkse kosten van 0,9% tot 1,5%. Die aanpak passen we sinds 2017 toe op het beheer van IPT’s. Of u nu een nieuwe IPT wilt afsluiten of uw bestaande pensioenreserves wilt overdragen, met Easyvest belegt u uw pensioenkapitaal in ETF’s. Zo volgt u de markt, in plaats van te proberen die te verslaan.
Easyvest, drie keer bekroond tot ‘Beste van de Test’ van Testaankoop in de categorie robo-adviseurs (2021, 2023 en 2025).
Hoeveel kan uw IPT waard zijn bij uw pensioen?
Uw salaris bepaalt hoeveel u jaarlijks in uw IPT kunt storten. Met een jaarsalaris van 50.000€ kunt u bijvoorbeeld tot 6.709€ per jaar bijdragen.
Bereken in enkele seconden uw maximale bijdrage en ontdek hoeveel kapitaal u met een Easyvest IPT tegen uw pensioen kunt opbouwen. Vergelijk het resultaat vervolgens met het verwachte pensioenkapitaal van een IPT in Tak 21 of Tak 23.
Nettokapitaal op 67 jaar, zelfde brutobijdragen
| Product | Instapkosten | Verwacht brutorendement |
Jaarlijkse kosten |
Verwacht nettorendement |
Netto op 67 jaar |
|---|---|---|---|---|---|
| Tak 21 | 2,61% | 2,29% | 0,05% | 2,24% | – |
| Tak 23 | 2,07% | 5,25% | 2,36% | 2,89% | – |
| Easyvest IPT | – | – | 0,90% – 1,50% | – | – |
Indicatieve projectie, zonder garantie. Het bedrag, het verwachte brutorendement en de jaarlijkse kosten van Easyvest zijn die van de calculator hierboven, voor het gekozen risicoprofiel; rendement en kosten zijn er gemiddelden over de looptijd, omdat het aandelengewicht daalt naarmate het pensioen nadert. De bedragen voor Tak 21 en Tak 23 worden rechtstreeks berekend, met dezelfde premies, op hetzelfde ritme en over dezelfde looptijd als in de calculator, verminderd met de premietaks van 4,4% en de instapkosten, gekapitaliseerd aan het verwachte nettorendement (brutorendement verminderd met de jaarlijkse kosten), en daarna verminderd met 15,85% belastingen en bijdragen op het kapitaal bij pensionering, zoals in de calculator. Rendementen uit het verleden bieden geen garantie voor de toekomst.
Bronnen: gewogen gemiddelde instapkosten en terugkerende kosten van pensioentoezeggingen voor bedrijfsleiders (“WAPBL/LPCDE”) bij verzekeringsondernemingen, FSMA, kosten in de tweede en derde pensioenpijler: update 2024, september 2026, gegevens 2024, p. 2 en 5. De jaarlijkse kosten van Tak 23 omvatten die van de onderliggende fondsen. Verwachte brutorendementen van de takken: FSMA, verwachte rendementen en parameters voor de berekening van het aanvullend pensioen, pensioenoverzicht 2027, meest realistisch scenario; voor Tak 23 een portefeuille met 40% tot 60% vastrentende beleggingen.

Waarom kiezen voor een IPT bij Easyvest?
Beleg in ETF’s voor uw pensioen
Vergeet de beperkingen van gewaarborgde rendementen. Laat uw kapitaal groeien met wereldwijde ETF’s.
Bescherm meer dan alleen uw pensioen
Kies voor waarborgen bij overlijden of arbeidsongeschiktheid (gewaarborgd inkomen en premievrijstelling).
Geef uw bestaande kapitaal een nieuwe impuls
Draag de reserves van uw bestaande IPT bij een andere aanbieder over naar Easyvest.
Bundel al uw pensioengegevens
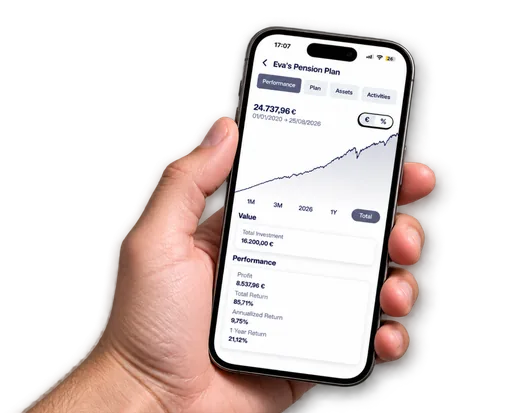
Centraliseer al uw plannen in één app en vergelijk uw geschatte pensioen met het inkomen dat u na uw pensionering wenst.
Trek 100% van uw bijdragen af
Verlaag de belastbare winst van uw vennootschap door 100% van uw bijdragen fiscaal af te trekken, terwijl u uw aanvullend pensioen opbouwt.
Profiteer van een continue optimalisatie van de 80%-regel
Laat elk jaar het maximale fiscaal aftrekbare bedrag herberekenen op basis van uw situatie.
Eén beheerkost, alles inbegrepen
Onze kosten worden rechtstreeks van uw pensioenreserves afgehouden en dalen naarmate uw beheerd vermogen groeit.
| Beheerd vermogen | Kosten |
|---|---|
| Tot 24.999€ | 1,50% / jaar incl. btw |
| 25.000€ – 49.999€ | 1,40% / jaar incl. btw |
| 50.000€ – 99.999€ | 1,25% / jaar incl. btw |
| 100.000€ – 249.999€ | 1,10% / jaar incl. btw |
| 250.000€ – 999.999€ | 1,00% / jaar incl. btw |
| 1.000.000€ – 2.499.999€ | 0,95% / jaar incl. btw |
| Meer dan 2.500.000€ | 0,90% / jaar incl. btw |
Ontdek de rendementen uit het verleden volgens uw profiel
Met ETF’s volgen we de prestaties van de wereldwijde aandelenmarkt en de Europese obligatiemarkt om uw rendement op lange termijn te maximaliseren. Met een pensioenplan in ETF’s geniet u van het marktrendement. Hier is onze historische nettoprestatie, na kosten.
Uw vragen over de IPT
Sluit u aan bij 6.424 tevreden klanten
Wij beheren al €470 miljoen voor hen.
Ik heb een beleggingsplan waarin ik regelmatig spaar om over 5 jaar een huis te kopen.
Alexia Z., 28 jo
Als bedrijfsleider bereid ik mijn pensioen op een fiscaal gunstige manier voor met een IPT en een effectenrekening.
David M., 37 jo
Wij hebben een gezamenlijke rekening die tot doel heeft een automatische uitkering te genereren met behoud van ons kapitaal.
Elisabeth & Pierre B., 66 jo
Ik heb een gemeenschappelijke familierekening voor de geleidelijke overdracht van mijn vermogen aan mijn kinderen.
Michel R., 68 jo
Artikels & video's
Wat zijn ETF's of trackers?
Een tracker- of indexfonds is een beleggingsfonds waarvan de strategie bestaat in het repliceren of “tracken” van de prestaties van een financiële index. Het verschil met traditionele beleggingsfondsen is dat zijn passieve benadering de kosten drastisch verlaagt en fouten van kapitaalbeheerders vermijdt. De meeste trackers worden de hele dag op de beurs verhandeld. We noemen ze ook wel “Exchange Traded Funds” of ETF's.
2023: Beleggers genoten van herstel op de beurzen dankzij ETF’s
Investeerders hebben in 2023 ten volle kunnen genieten van het beursherstel dankzij indexbeleggen. Dit is veruit de belangrijkste conclusie van onze analyse van prestaties t.e.m eind december 2023. Deze analyse plaatst indexbeleggen, zoals aanbevolen door Easyvest, opnieuw bovenaan de ranglijst.
Belgische banken zijn 5 keer duurder dan easyvest
Een uitgebreid overzicht samenstellen van de kosten die u betaald op uw beleggingen kan erg complex zijn en pijnlijk uitvallen. Sommige kosten worden dan ook slecht of helemaal niet meegedeeld door financiële consuleten, gefragmenteerd en verspreid over verschillende verslagen of simpelweg verborgen wanneer de wetgeving dit toestaat. Easyvest streeft ernaar licht te werpen op de twijfelachtige kosten van de Belgische banken.